 3 godzin temu
W zeszłym tygodniu opisywałem OKI dla osób, które mają w portfelu do 100 tys. zł. Czy to oznacza, iż „bogatsi” powinni zapomnieć o OKI?
Nie. Mają tylko trochę więcej liczenia. Wiadomo, większy portfel, większy kłopot
Zacznijmy od tego, czym OKI w ogóle jest. To nowy rachunek, dostępny od 1 stycznia 2027 roku. Może go założyć każda pełnoletnia osoba z numerem PESEL, w banku albo w domu maklerskim. Nie ma limitu wpłat i nie ma blokady wiekowej, pieniądze wypłacasz, kiedy chcesz.
Na OKI nie płacisz podatku od zysków, odsetek, dywidend. Płacisz za to daninę (podatek) od tego, ile masz i tylko powyżej limitu zwolnienia. Limit wynosi 100 tys. zł dla polskich akcji, ETF-ów i obligacji korporacyjnych, z podlimitem 25 tys. zł na lokaty i obligacje detaliczne. Zagraniczne akcje i ETF-y nie mają żadnego zwolnienia, podatek liczy się od nich od pierwszej złotówki.
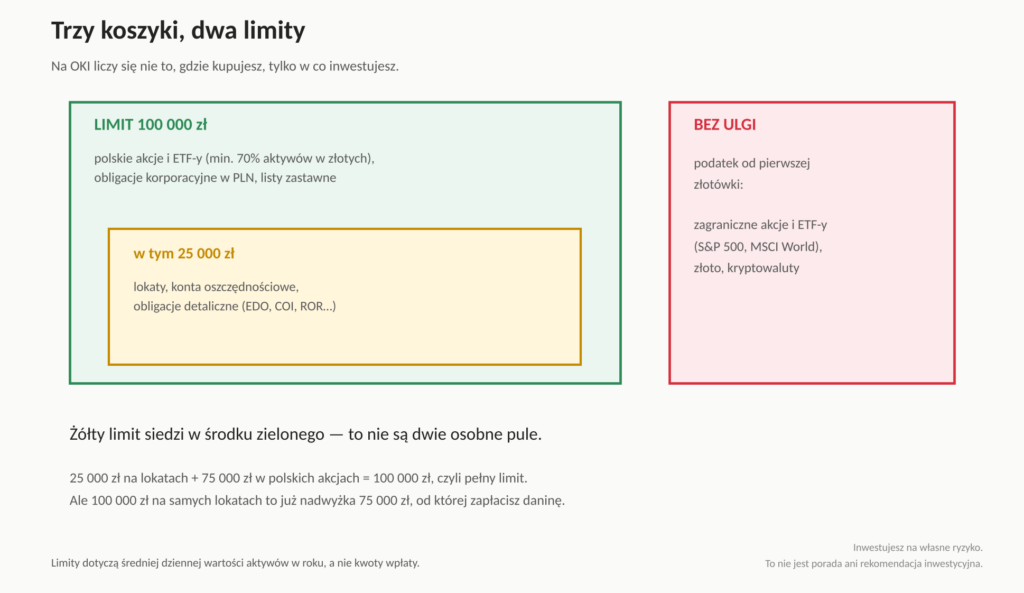 3 limity na OKI
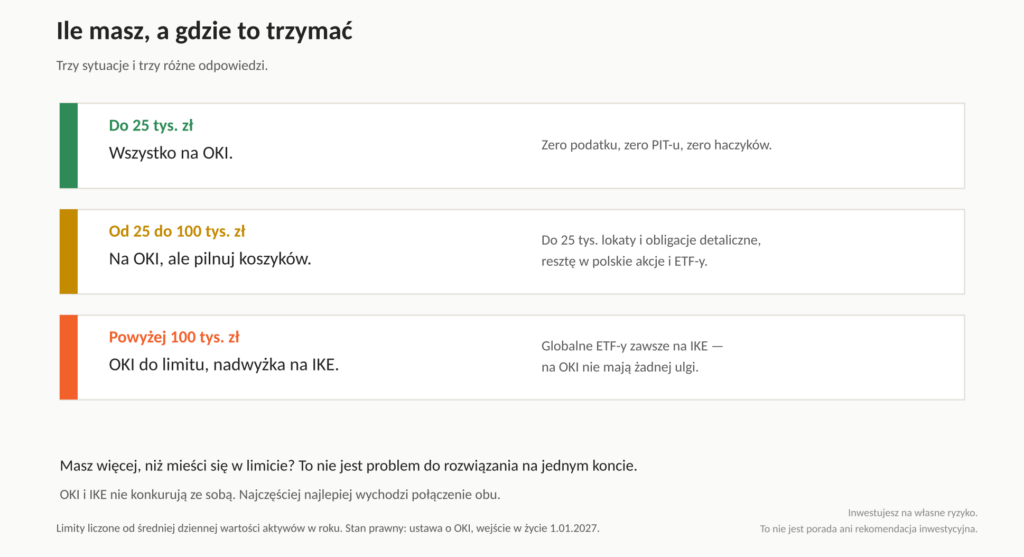
Jeśli masz więcej niż 100 tys. zł, jesteś w grupie, dla której OKI jest łamigłówką. Można ją rozwiązać jak węzeł gordyjski czyli na OKI inwestować tylko do limitów. 25 tys. zł w lokaty, obligacje detaliczne, a resztę (75 tys. zł ) w polskie akcje, ETF-y, obligacje korporacyjne notowane na GPW. Albo całe 100 tys. zł w „polskie papiery”, bo przypominam, iż te limity się nie sumują. 25 tys. zł jest podlimitem „100 tys. zł” i dot. tylko lokat i obligacji detalicznych.
Drugim rozwiązaniem jest: usiąść z kalkulatorem OKI i policzyć.
Jest jeszcze trzecie rozwiązanie. Przyjąć, iż na OKI inwestujesz bardziej ryzykownie, z perspektywą wyższych stóp zwrotu niż ok. 4,5%. Przy takich zyskach danina OKI będzie niższa niż podatek Belki.
Dobra wiadomość: w czasie hossy podziękujesz sobie za wybór OKI. Zła: w bessie będziesz się przeklinać.
Najpierw przypomnienie, czym są jest podatek Belki i danina OKI
Na zwykłym rachunku płacisz podatek Belki: 19% od zysku, gdy sprzedajesz lub dostajesz dywidendę. Nie sprzedajesz – nie płacisz. Tracisz – też nie płacisz.
Na OKI płacisz daninę od wartości Twoich inwestycji: 0,85% rocznie od tego, ile masz ponad limit. Niezależnie od tego, czy zarobił*ś.
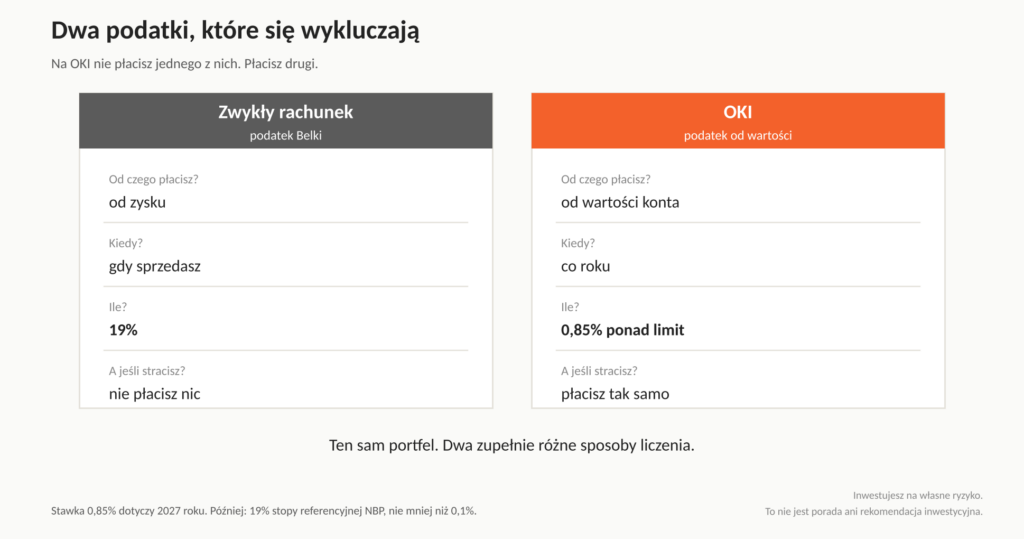 różnice pomiędzy podatkiem Belki a OKI
Ta ostatnia różnica jest ważniejsza, niż wygląda w tabelce. W roku, w którym portfel spadnie o 20%, daninę i tak zapłacisz. Warto o tym wiedzieć i traktować to jako stały koszt. Coś jak opłata za prowadzenie konta. Albo koszt zakładu z MInistrem Finansów o to, czy zyskasz więcej niż 4,5% czy nie.
Próg, przy którym danina OKI jest mniejsza niż podatek Belki
Rachunek jest prosty. Danina OKI w 2027 roku to 0,85% wartości inwestycji, Belka to 19% zysku. Zrównują się przy stopie zwrotu 0,85%/19%=4,5%
Czyli powyżej ok. 4,5% rocznego zysku danina OKI wychodzi taniej niż podatek Belki. Poniżej – drożej.
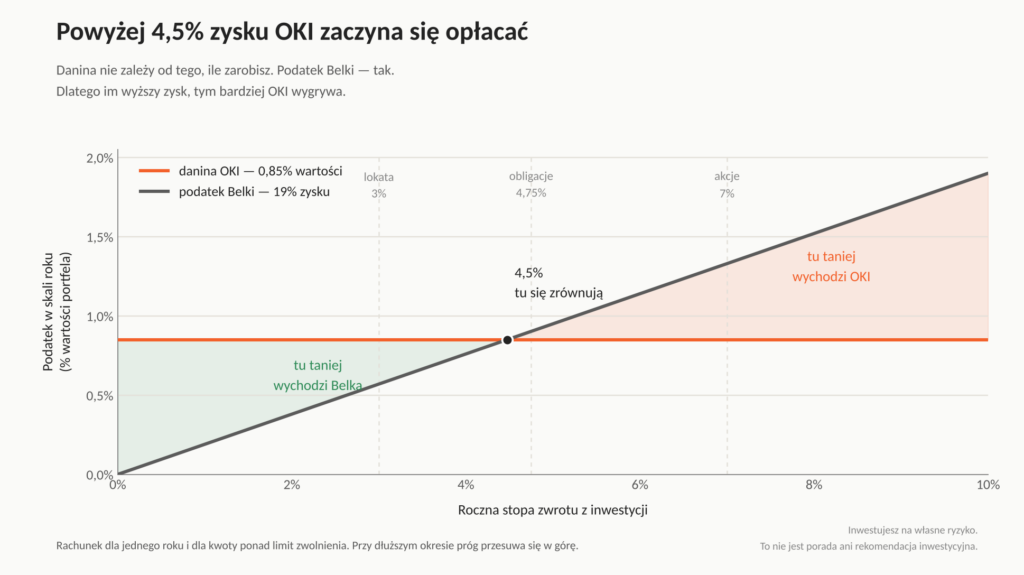 Od kiedy danina OKI opłaca się bardziej niż podatek Belki
Ale to wyliczenie tylko na jeden rok inwestycji. A przecież inwestujemy na więcej lat. I tu zaczyna się komplikacja.
Daninę OKI płacisz co roku, od rosnącego portfela. Podatek Belki raz, na końcu. Im dłużej trzymasz, tym bardziej ten próg przesuwa się w górę. Dla kilku lat wystarczy 4,5%. Dla dwudziestu lat potrzeba już znacznie więcej, bo działa magia procentu składanego. Coroczne daniny OKI przeszkadzają tej magii.
Dlatego poniżej nie podaję jednej liczby, tylko trzy scenariusze.
Trzy scenariusze nadwyżki
To, co zrobić z kwotą ponad 100 tys. zł, zależy od tego, w co ją wkładasz.
Scenariusz 1: lokaty i obligacje detaliczne
Krzysztof ma 200 tys. zł i trzyma je w obligacjach skarbowych.
Tu limit jest szczególnie niewygodny, bo obligacje detaliczne należą do koszyka z pułapem 25 tys. zł. Nadwyżka dla Krzysztofa to 175 tys. zł.
Najprostsze rozwiązanie: 25 tys. na OKI, reszta poza nim.
Kiedy opłaca się wyjść ponad limit: gdy oprocentowanie przekracza mniej więcej 4,6%, a horyzont jest krótki, liczący rok albo dwa. Przy obecnych obligacjach antyinflacyjnych bywa, iż ten warunek jest spełniony.
Hak życiowy: zamiast obligacji, które kapitalizują odsetki w środku (EDO), kup takie, które wypłacają je co roku (COI). Wypłacone odsetki przenosisz poza OKI, zamiast pozwalać im podbijać saldo ponad limit. Ale pamiętaj, ze COI mogą mieć gorsze warunki oprocentowania niż EDO.
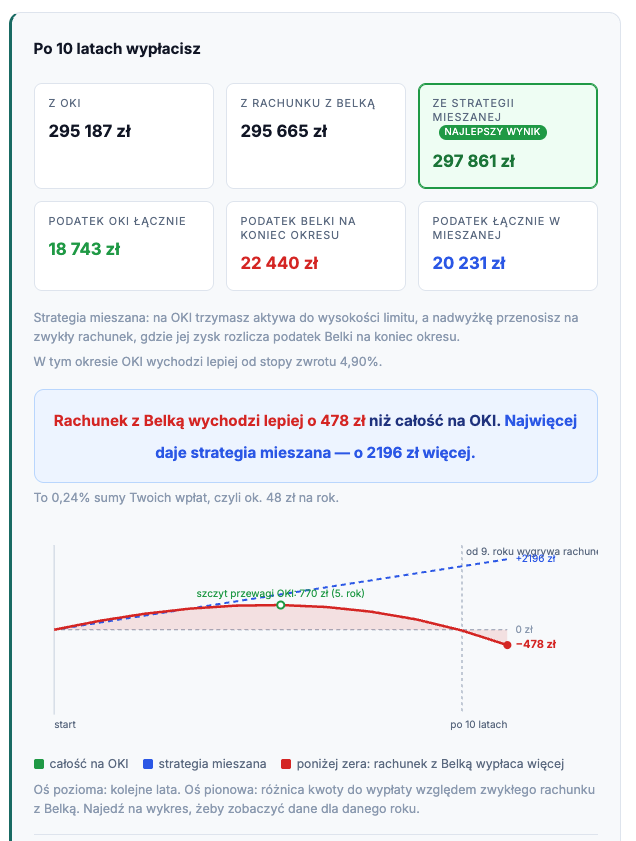 200tys zł w obligacje na 10 lat na 4,75 na oki
Scenariusz 2: polskie akcje i ETF-y
Ewa ma 400 tys. zł i inwestuje w polski rynek.
Tu limit jest wyższy (pełne 100 tys. zł). Oczekiwana stopa zwrotu również wyższa niż przy obligacjach. Nadwyżka to 300 tys. zł, a danina od niej w pierwszym roku to 2550 zł rocznie.
Najprostsze rozwiązanie: 100 tys. na OKI, nadwyżka na IKE.
Kiedy opłaca się wyjść ponad limit: przy stopach zwrotu powyżej 7% i horyzoncie do kilkunastu lat danina OKI może wyjść niższa niż podatek Belki. Przy horyzoncie emerytalnym, liczonym na 25–30 lat, zwykle przegrywa.
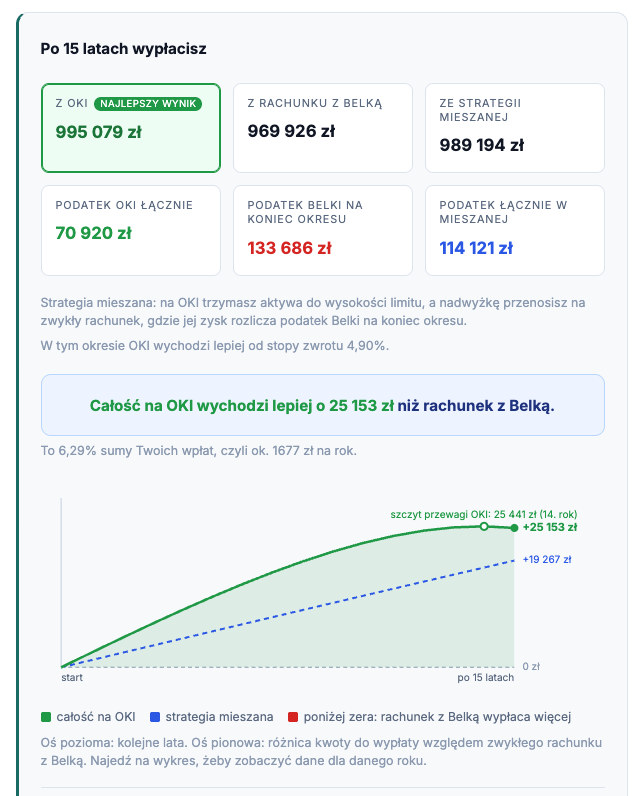 15 lat 400k pln na 7% na OKI w polskie akcje-etfy
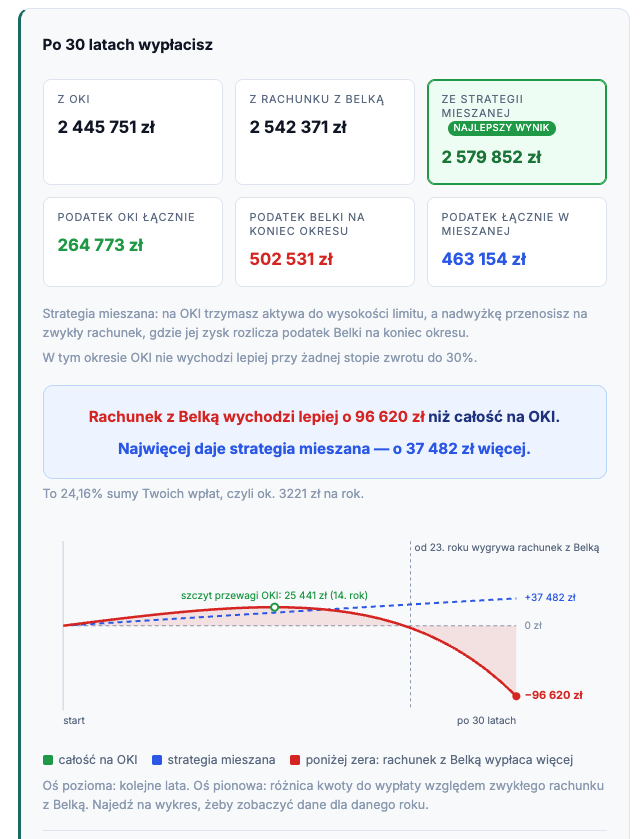 OKI – 400k pln w polskie akcje/etfy na 7% na 30 lat
Scenariusz 3: globalne ETF-y
Tomasz ma 500 tys. zł w ETF-ie na cały świat.
Tu nie ma żadnego limitu ani żadnej ulgi. Danina liczy się od całości: 500 000 × 0,85% = 4250 zł w pierwszym roku.
I mimo to nie przekreśla to automatycznie inwestowania w ETF-y na cały świat na OKI. Przy stopach zwrotu rzędu 7-9% i horyzoncie kilkunastu lat OKI potrafi wygrać z podatkiem Belki choćby bez żadnego zwolnienia.
Ale przy horyzoncie emerytalnym > 20 lat przegrywa, i to wyraźnie.
Najprostsze rozwiązanie: globalne ETF-y na IKE, gdzie nie ma ani podatku od zysków, ani daniny od wartości, ani ograniczeń co do rodzaju aktywów. OKI zostaw na polską część portfela.
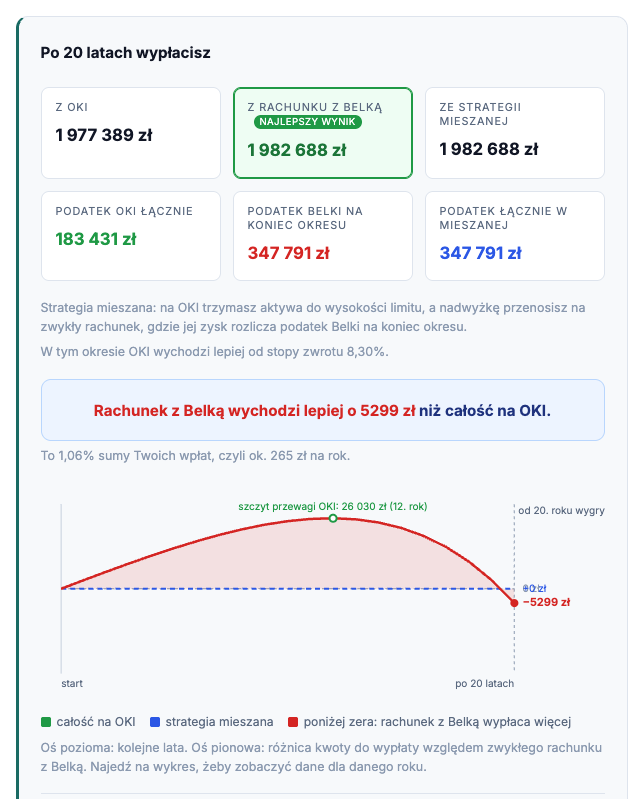 oki wpłata na zagraniczne etfy 500k na 20 lat na 8%
Strategia mieszana, czyli zwykle najlepsza odpowiedź
We wszystkich trzech scenariuszach wraca ten sam wniosek: nie wszystko na jedno konto.
Układ, który sprawdza się najczęściej:
| OKI, do limitów | obligacje detaliczne do 25 tys. zł, polskie akcje i ETF-y do pełnych 100 tys. zł | zero podatku i pełna płynność |
| IKE | globalne ETF-y i wszystko, co nie mieści się w limicie OKI | brak ograniczeń co do aktywów, brak daniny od wartości |
| Zwykły rachunek | reszta, jeżeli zabrakło limitu wpłat na IKE | Belka, ale płacona dopiero przy sprzedaży |
 Jakie papiery na OKI, jakie na IKE
IKE jest w tym układzie niedoceniane. Nie ma tam żadnego limitu wartości portfela, jest tylko roczny limit wpłat. Dobrze zainwestowane pieniądze mogą tam urosnąć znacznie powyżej 100 tys. zł i przez cały czas nie zapłacisz od nich ani złotówki podatku.
OKI ma nad nim jedną przewagę, ale za to istotną: możesz wypłacić pieniądze w każdej chwili, bez czekania do sześćdziesiątki i bez utraty ulgi.
Cztery rzeczy, których nie zrobisz na OKI
Nie przeniesiesz tam portfela, który już masz.
Nie możesz mieszać dwóch porządków podatkowych. Inwestycje rozpoczęte poza OKI, musisz poza OKI zakończyć. Musisz sprzedać, zapłacić Belkę od zysku i dopiero wtedy wpłacić gotówkę na OKI i kupić jeszcze raz. Przy dużym portfelu taka przeprowadzka może być kosztowna. Sprawdź to zanim się zdecydujesz.
Nie rozliczysz strat między kontami.
Strata na OKI nie obniży podatku Belki na zwykłym rachunku i odwrotnie. To dwa osobne światy podatkowe. jeżeli optymalizujesz podatki, kompensując zyski stratami, OKI w tym nie pomoże.
Nie ukryjesz gotówki.
Pieniądze leżące na koncie OKI bezczynnie też liczą się do wartości aktywów. Gotówka na maklerskim OKI wchodzi do limitu 100 tys., a na bankowym do limitu 25 tys.
Nie pomnożysz limitu, zakładając kilka kont.
Możesz mieć OKI w kilku instytucjach, ale limit jest przypisany do Ciebie, nie do konta. Aktywa ze wszystkich kont się sumują. Co innego, gdy namówisz do OKI żonę/męża. choćby jak jesteście we wspólnocie majątkowej możecie założyć dwa konta i korzystać z dwóch limitów.
Cztery pytania zamiast podsumowania
Zanim zdecydujesz, odpowiedz na 4 pytania.
- W co chcesz inwestować?
Lokaty, polskie obligacje, polskie akcje i ETF-y – OKI do limitów. Zagraniczne ETF-y – analizuj dalej. - Jaki masz horyzont?
Kilka do kilkunastu lat przemawia za OKI. Dwadzieścia pięć lat i więcej – raczej za IKE. - Jakiej stopy zwrotu oczekujesz?
Poniżej 4,5%? Trzymaj się limitu. Powyżej 7-8%? nadwyżka na OKI zaczyna mieć sens. - Jak bardzo potrzebujesz dostępu do pieniędzy?
Jeśli możesz poczekać do sześćdziesiątki, IKE jest prostsze i pojemniejsze.
W sieci znajdziesz już kilka kalkulatorów OKI. Jeden z nich na mojej stronie
Najczęstsze pytania o OKI
Raczej nie. Wypłata z IKE przed sześćdziesiątką kosztuje 19% od zysku, a OKI nie daje w zamian niczego, czego IKE nie ma (poza elastycznością wypłat). Lepiej założyć OKI obok IKE.
Mam polskie akcje na IKE i chcę dodatkowo kupić globalne ETF-y. Da się to ułożyć lepiej?Tak, i to interesujący manewr. Możesz sprzedać polskie papiery na IKE i za te pieniądze kupić tam globalne ETF-y. Polskie papiery odkup na OKI, do limitu. Nie wycofuj przy tym pieniędzy z IKE.
Czy muszę sam liczyć ten podatek OKI?Nie. Bank albo dom maklerski codziennie wycenia aktywa i przekazuje dane do skarbówki. W e-Urzędzie Skarbowym pojawi się gotowe zeznanie, podobnie jak dziś z PIT-38. Przy kilku kontach i mieszanym portfelu spodziewaj się więcej klikania.
Czy zapłacę jeszcze PIT od zysków na OKI?Nie. Zyski, dywidendy i odsetki na OKI nie są dodatkowo opodatkowane. Danina od wartości jest jedynym podatkiem na tym koncie.
Czy stawka 0,85% jest na stałe?Nie. To wartość na 2027 rok. Później ma to być 19% stopy referencyjnej NBP z 31 października poprzedniego roku, ale nie mniej niż 0,1%. Czyli przy niższych stopach danina OKI też będzie niższa i próg opłacalności przesunie się w dół.
Czy limity 25 tys. zł i 100 tys. zł będą podnoszone wraz z inflacją?Najprawdopodobniej od 2030 roku.
Czy OKI mogą założyć osoby mieszkające za granicą?Tak, o ile mają PESEL. Danina OKI będzie rozliczana w Polsce niezależnie od rezydencji podatkowej.
Co się stanie, jeżeli przekroczę limit o 10 tys. zł?Jeśli średnie aktywa na Twoim OKI przekroczą limit o 10 tys. zł to zapłacisz 0,85% od tych 10 tys., czyli 85 zł rocznie. Danina liczy się wyłącznie od nadwyżki ponad limit.
Na koniec: zakład z Ministrem Finansów
Wróćmy do tego zakładu z Ministrem Finansów.
Wpłacając na OKI ponad limit, obstawiasz, iż przez najbliższe lata zarobisz więcej niż 4,5% rocznie. Minister obstawia, iż nie. Różnica jest tylko taka, iż on ma zapewnioną wypłatę co roku, a Ty jak zarobisz to zapłacisz mniej, a jak stracisz to … cóż. Taki mamy klimat.
Mimo wszystko to nie jest powód, żeby OKI omijać. To raczej powód, żeby to policzyć, zanim wejdziesz w ten zakład.
I żeby nie zgubić rzeczy najważniejszej, która nie zmieściła się w żadnej tabeli:
konto jest opakowaniem, a nie strategią
Najgorszy możliwy scenariusz to taki, w którym za dwa lata trzymasz portfel, którego nigdy nie chciał*ś.
OKI dla mnie to jedno z opakowań podatkowych. Będziemy je z żoną wykorzystywać do opakowania polskich akcji i ETF-ów. A jeżeli limity pozwolą to również do ETF-ów na najbardziej ryzykowne instrumenty. W końcu, jak się zakładać z MinFinem to o konkretną stawkę.
A Ty? Masz już plan na wykorzystanie OKI? Aktywna spekulacja? Czy inwestycje dywidendowe?
Jeśli to ostatnie to może Cię zaciekawi, iż za tydzień opiszę strategię dywidendową z wykorzystaniem OKI. Z udziałem jednego ETF-u. Bo tylko jeden jest do dyspozycji
Wszystkie obliczenia zakładają, iż obecne warunki nie zmienią się w czasie (limity, wysokość daniny OKI itp). W kolejnych latach będzie się to zmieniać i wnioski mogą być zupełnie inne. Weź to pod uwagę przy decyzjach. Chyba, iż wiesz, jak będzie wyglądać przyszłość to daj znać. Wprowadzę to do kalkulatora
Zasady opodatkowania, które opisuję w tekście, mają charakter ogólny. Sposób opodatkowania zależy od Twojej indywidualnej sytuacji i może ulec zmianie w przyszłości. Nie jestem doradcą podatkowym i mimo tego, iż dołożyłem należytej staranności, mogę się mylić. Przepisy wchodzą w życie 1 stycznia 2027 r. i mogą się zmieniać.