Wymiana oświetlenia na LED może ograniczyć zużycie energii i koszty eksploatacji, ale z perspektywy CFO ważne jest także to, jak prawidłowo ująć wydatki na taką inwestycję w księgach i rozliczeniach podatkowych. Nie ma jednej odpowiedzi adekwatnej dla każdej modernizacji. Znaczenie ma to, czego dotyczą poniesione nakłady, jaki jest rzeczywisty zakres prac oraz jaki efekt przynosi inwestycja. W zależności od tych okoliczności wydatki mogą mieć charakter remontowy, stanowić ulepszenie istniejącego środka trwałego albo dotyczyć składnika majątku wymagającego odrębnego ujęcia.
Dodatkowo kwalifikacja bilansowa i podatkowa nie zawsze przebiegają według tych samych zasad. Dlatego zanim księgowość zdecyduje o sposobie ujęcia wydatku, potrzebuje pełnego obrazu inwestycji: stanu przed modernizacją, zakresu wymiany, zmian w instalacji, nowych funkcji oraz efektów przedsięwzięcia. W tym artykule pokazujemy, od czego zacząć taką ocenę, kiedy wymiana LED może oznaczać remont lub ulepszenie i jakie informacje warto przygotować przed przekazaniem inwestycji do księgowości.
Stan prawny źródeł wykorzystanych w artykule: wrzesień 2026 r. Artykuł ma charakter informacyjny i nie zastępuje indywidualnej analizy księgowej ani podatkowej.
Z tego artykułu dowiesz się:
- od czego zależy kwalifikacja wymiany LED jako remontu lub ulepszenia
- dlaczego najpierw trzeba ustalić, czego dokładnie dotyczą nakłady
- kiedy nowe LED-y mogą oznaczać wzrost wartości użytkowej środka trwałego
- co naprawdę oznacza podatkowy próg 10 000 zł
- dlaczego ujęcie bilansowe i podatkowe trzeba analizować oddzielnie
- jakie dane i dokumenty warto przygotować przed przekazaniem inwestycji do księgowości
- jak podejść do modernizacji realizowanej etapami
Czy wymiana oświetlenia LED jest remontem czy ulepszeniem środka trwałego?
Sama wymiana oświetlenia na LED nie przesądza o sposobie ujęcia wydatku.
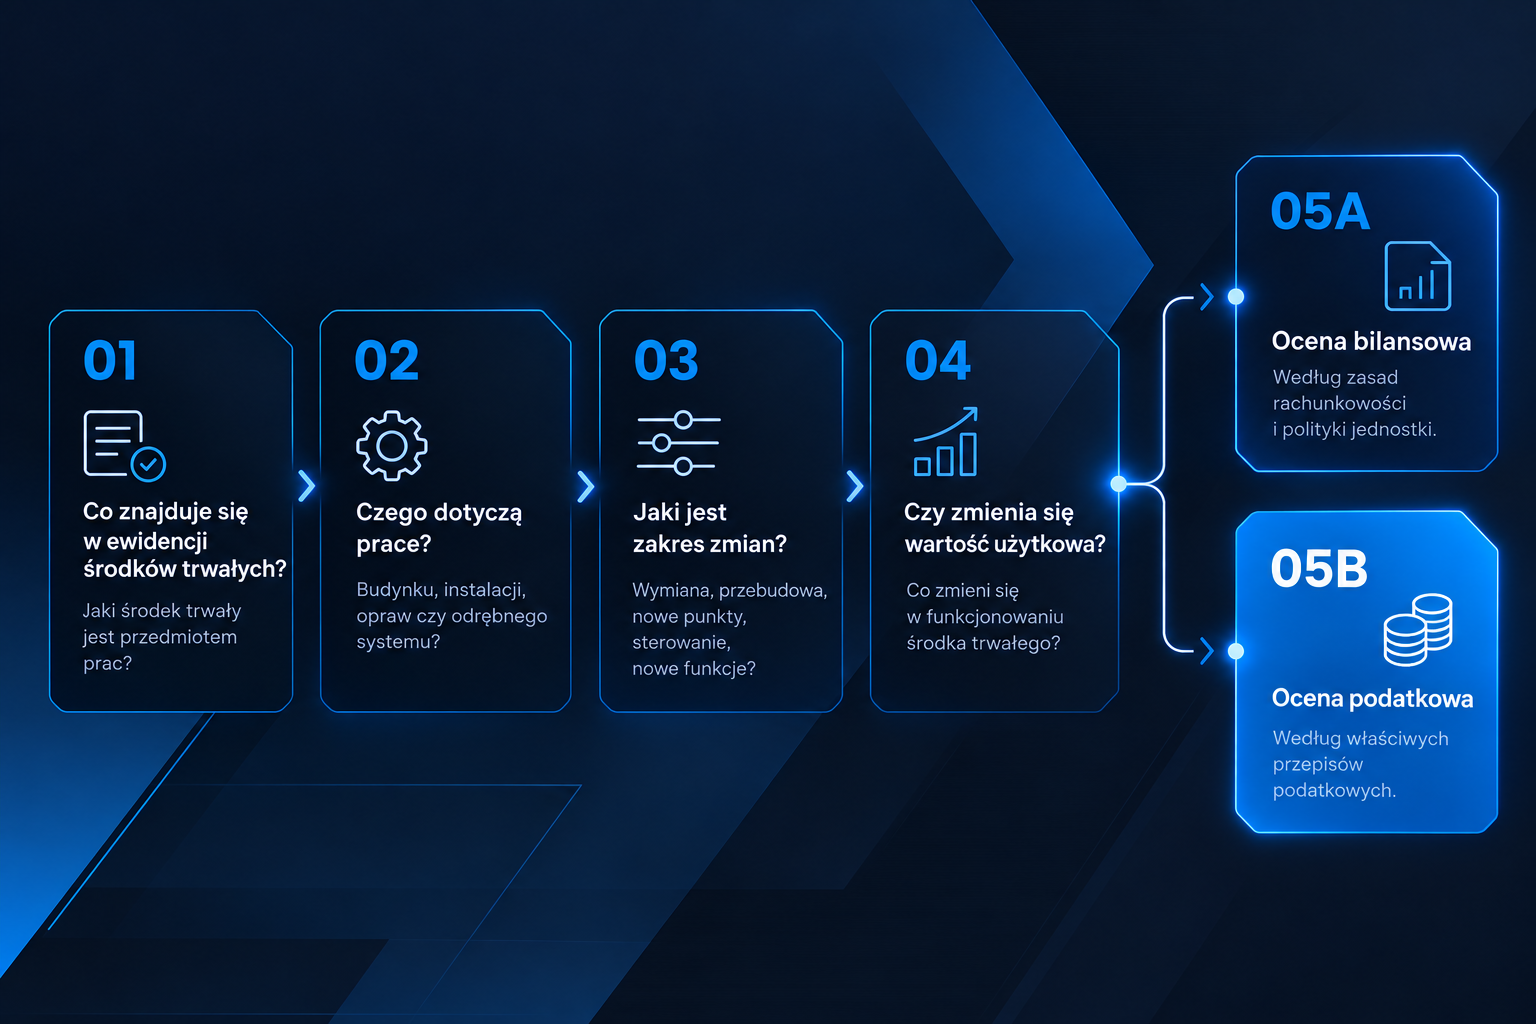
W rachunkowości KSR nr 11 rozróżnia nakłady na ulepszenie od nakładów związanych z bieżącym użytkowaniem środka trwałego. Ulepszenie wymaga nie tylko określonego charakteru prac, np. przebudowy lub modernizacji, ale również wzrostu wartości użytkowej środka trwałego. Z kolei remont służy przywróceniu jego wcześniejszego stanu. Co istotne, zastosowanie podczas remontu nowszych lub lepszych materiałów samo w sobie nie zmienia remontu w ulepszenie, o ile nie powoduje istotnej zmiany wartości użytkowej.
Podobną logikę znajdziemy w podatku dochodowym od osób prawnych. Art. 16g ust. 13 ustawy o CIT wiąże ulepszenie m.in. z przebudową, rozbudową, rekonstrukcją, adaptacją lub modernizacją oraz ze wzrostem wartości użytkowej środka trwałego.

Najważniejsze: nazwa inwestycji nie rozstrzyga sposobu jej ujęcia
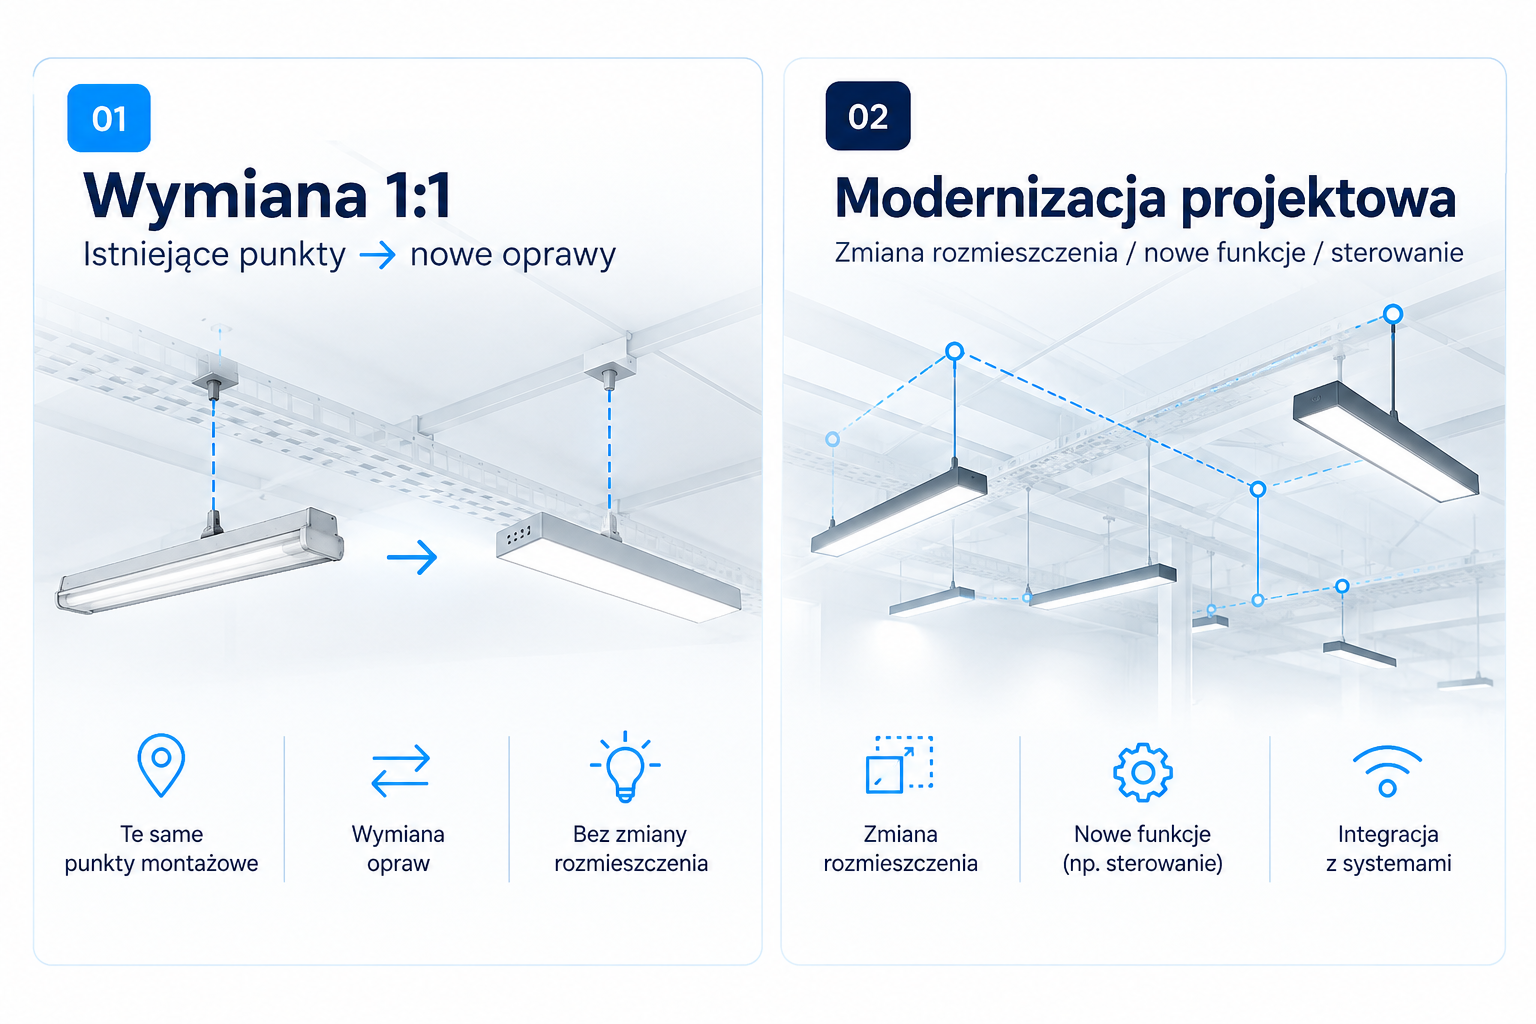
Określenia „wymiana LED”, „modernizacja oświetlenia” czy choćby „wymiana 1:1” opisują zakres techniczny przedsięwzięcia, ale nie stanowią same w sobie kwalifikacji księgowej lub podatkowej. Do jej dokonania potrzebne są informacje o środku trwałym, rzeczywistym zakresie prac i ich efekcie.
Najpierw ustal, czego dotyczą nakłady
Pytanie „remont czy ulepszenie?” nie powinno być pierwszym pytaniem. Najpierw trzeba ustalić, jaki środek trwały jest przedmiotem prac i w jaki sposób obecne oświetlenie jest ujęte w ewidencji firmy.
Dopiero do konkretnego środka trwałego można odnieść ocenę, czy wykonane prace odtwarzają jego dotychczasową wartość użytkową, zwiększają ją czy prowadzą do powstania odrębnego składnika majątku.
Oświetlenie jako element budynku lub instalacji
Jeżeli instalacja oświetleniowa stanowi część większego środka trwałego, np. budynku lub określonej instalacji, nakłady trzeba oceniać w odniesieniu do tego środka trwałego.
Znaczenie będzie miał więc nie tylko koszt nowych opraw, ale również m.in.:
- zakres prac w instalacji elektrycznej,
- zmiany rozmieszczenia punktów świetlnych,
- przebudowa lub rozbudowa istniejącego układu,
- dodanie nowych funkcji,
- zmiana parametrów użytkowych całego rozwiązania.
To jeden z powodów, dla których sama faktura opisana jako „wymiana oświetlenia LED” może być niewystarczającym źródłem informacji dla księgowości.
Kiedy oprawa lub wyposażenie może wymagać osobnej oceny?
Nie należy również zakładać, iż każde oświetlenie zawsze stanowi część budynku.
Ustawa o CIT zalicza do środków trwałych m.in. budowle, budynki, maszyny, urządzenia i inne przedmioty, o ile spełniają ustawowe warunki, m.in. są kompletne i zdatne do użytku oraz ich przewidywany okres używania jest dłuższy niż rok.
Dlatego w konkretnym przypadku może być konieczna ocena, czy dane urządzenie lub system jest elementem już istniejącego środka trwałego, czy spełnia warunki do odrębnego ujęcia.
Nie ma tu uniwersalnej zasady „jedna oprawa = osobny środek trwały” ani „oświetlenie zawsze jest częścią budynku”. Znaczenie mają sposób funkcjonowania rozwiązania, jego kompletność, powiązanie z obiektem oraz dotychczasowa ewidencja jednostki.
Co jeżeli firma modernizuje wynajmowany obiekt?
Dodatkowej analizy wymaga modernizacja oświetlenia w hali, magazynie czy biurze, którego przedsiębiorstwo nie jest właścicielem.
Zarówno ustawa o CIT, jak i KSR nr 11 przewidują kategorię inwestycji lub ulepszenia w obcym środku trwałym. KSR nr 11 zastrzega przy tym, iż nakłady muszą rzeczywiście spełniać definicję ulepszenia, a nie remontu lub bieżącej konserwacji.
W takim przypadku do analizy potrzebny jest również tytuł prawny do obiektu i warunki umowy najmu, dzierżawy lub leasingu.
Kiedy wymiana LED może mieć charakter remontowy?
KSR nr 11 definiuje remont jako prace prowadzące do przywrócenia stanu pierwotnego istniejącego środka trwałego, niebędące bieżącą konserwacją. Standard wyraźnie wskazuje też, iż użycie nowych, a choćby lepszych materiałów nie powoduje automatycznie powstania ulepszenia, o ile nie dochodzi do istotnej zmiany wartości użytkowej środka trwałego.
W przypadku oświetlenia kierunek remontowy może więc wymagać rozważenia np. wtedy, gdy głównym celem przedsięwzięcia jest odtworzenie sprawności istniejącego rozwiązania, wymiana zużytych elementów i przywrócenie funkcji, którą środek trwały miał już wcześniej.
Znaczenie mogą mieć takie okoliczności jak zachowanie istniejącego układu instalacji, liczby i lokalizacji punktów, brak nowych funkcji czy brak istotnej przebudowy.
Żadna z tych cech osobno nie rozstrzyga jednak kwalifikacji. Szczególnie w przypadku przejścia ze starszego źródła światła na LED rezultat techniczny może wykraczać poza proste odtworzenie dotychczasowych parametrów.
Dlatego stwierdzenie „wymiana 1:1 jest remontem” byłoby zbyt daleko idącym uproszczeniem.
Kiedy modernizacja LED może być ulepszeniem?
Zgodnie z ustawą o rachunkowości wartość początkową środka trwałego zwiększają koszty jego ulepszenia polegającego na przebudowie, rozbudowie, modernizacji lub rekonstrukcji, o ile po zakończeniu prac jego wartość użytkowa przewyższa wartość użytkową z momentu przyjęcia do używania.
KSR nr 11 wskazuje dodatkowo, iż ulepszenie wymaga jednocześnie określonego charakteru prac oraz oczekiwanego wzrostu wartości użytkowej.
Przy modernizacji oświetlenia przesłanką do dokładniejszej analizy mogą być m.in.:
- przebudowa instalacji lub układu oświetleniowego,
- dodanie nowych punktów świetlnych,
- dostosowanie systemu do nowych funkcji obiektu,
- wdrożenie dodatkowych funkcji sterowania,
- istotna zmiana parametrów użytkowych instalacji,
- zmniejszenie kosztów eksploatacji,
- zwiększenie bezpieczeństwa lub komfortu użytkowania.
To przez cały czas przesłanki do oceny, a nie automatyczna lista warunków, po których spełnieniu każda inwestycja LED staje się ulepszeniem.
Jak ocenia się wzrost wartości użytkowej?
Ustawa o rachunkowości wymienia m.in. okres używania, zdolność wytwórczą, jakość produktów oraz koszty eksploatacji. KSR nr 11 rozwija ten katalog o przykładowe miary, takie jak zwiększenie bezpieczeństwa pracy czy zmniejszenie zanieczyszczenia środowiska.
W praktyce oznacza to, iż przy inwestycji oświetleniowej nie wystarczy odpowiedzieć na pytanie:
„Czy zamontowaliśmy nowe oprawy?”
Trzeba również zapytać:
„Co zmieniło się w funkcjonowaniu środka trwałego po realizacji inwestycji?”
Czy oszczędność energii oznacza automatycznie ulepszenie?
Nie.
Koszty eksploatacji są jednym z kryteriów służących do oceny wzrostu wartości użytkowej zarówno w ustawie o rachunkowości, jak i w art. 16g ust. 13 CIT. Ich spadek może więc być istotną informacją przy analizie inwestycji.
Nie oznacza to jednak, iż każda wymiana obniżająca rachunek za energię automatycznie staje się ulepszeniem. przez cały czas trzeba rozpatrzyć cały stan faktyczny, przedmiot prac oraz charakter wykonanych zmian.
Oszczędność energii jest informacją do analizy, a nie gotową kwalifikacją podatkową
Nowa technologia LED z natury może zmniejszać zużycie energii. Dlatego księgowość potrzebuje nie tylko informacji o oszczędności, ale także opisu całego zakresu technicznego inwestycji.
Co oznacza próg 10 000 zł?
To jeden z obszarów, w których łatwo o nadmierne uproszczenie.
Dla podatników CIT art. 16g ust. 13 wskazuje, iż środek trwały uważa się za ulepszony, gdy łącznie:
- suma wydatków na jego przebudowę, rozbudowę, rekonstrukcję, adaptację lub modernizację w danym roku podatkowym przekracza 10 000 zł,
- wydatki powodują wzrost wartości użytkowej środka trwałego względem wartości z dnia przyjęcia go do używania.
Samo przekroczenie 10 000 zł nie oznacza zatem automatycznie ulepszenia.
Analogiczna konstrukcja występuje w ustawie o PIT dla przedsiębiorców rozliczających podatek dochodowy od osób fizycznych.
A co z rachunkowością?
Tutaj trzeba uważać szczególnie.
Art. 31 ustawy o rachunkowości nie wprowadza podatkowego progu 10 000 zł jako uniwersalnego warunku ulepszenia. Określa przede wszystkim charakter ulepszenia i wzrost wartości użytkowej.
Jednostka może natomiast w swojej polityce rachunkowości stosować próg istotności. Aktualny KSR nr 16 wyjaśnia, iż próg dotyczący kosztów ulepszenia może być ustalony kwotowo albo procentowo i musi być zgodny z zasadą istotności oraz rzetelnym przedstawieniem sytuacji jednostki. Podana w standardzie kwota 10 000 zł jest przykładem przyjętego rozwiązania, a nie ustawowym progiem obowiązującym wszystkie przedsiębiorstwa w rachunkowości.
Co z modernizacją realizowaną etapami?
 Jakub Kuberka
Dyrektor Handlowy Luxon
Taki organizacyjny podział inwestycji nie przesądza jednak o sposobie jej ujęcia księgowego ani podatkowego.
KSR nr 11 wskazuje, iż jedno ulepszenie może trwać dłużej niż rok, a wartość początkową zwiększa się po zakończeniu całości prac składających się na dane ulepszenie. KSR nr 16 podaje przykład inwestycji zrealizowanej w dwóch latach, w której wydatki w każdym roku były niższe niż przyjęty przez jednostkę próg 10 000 zł, ale łącznie wyniosły 17 900 zł. Ocena każdego roku oddzielnie została uznana za nieprawidłową, ponieważ należało ocenić całe ulepszenie po zakończeniu prac.
To bardzo ważne z punktu widzenia CFO: podział organizacyjny inwestycji, liczba faktur czy przejście prac przez dwa okresy nie powinny zastępować analizy tego, co faktycznie stanowi jeden zakres ulepszenia, a co jest odrębnym przedsięwzięciem.
W podatkach ocenę należy przeprowadzić osobno, zgodnie z adekwatnymi przepisami, w tym zasadą z art. 16g ust. 13 CIT odnoszącą się do wydatków poniesionych w danym roku podatkowym.
Księgowo a podatkowo, dlaczego to nie jest ta sama analiza?
Jedna inwestycja może wymagać dwóch odrębnych ocen.
Ulepszenie środka trwałego, rachunkowość a CIT| Obszar | Podstawowe źródło |
| Rachunkowość | Ustawa o rachunkowości, KSR 11 i 16 |
| CIT | Ustawa o CIT |
| Obszar | Główne pytanie |
| Rachunkowość | Czy prace zwiększają wartość użytkową środka? |
| CIT | Czy spełniono warunki z art. 16g ust. 13? |
| Obszar | Próg 10 000 zł |
| Rachunkowość | Nie jest ustawowym progiem ulepszenia |
| CIT | Dotyczy wydatków na ulepszenie w danym roku |
| Obszar | Wartość użytkowa |
| Rachunkowość | M.in. okres używania i koszty eksploatacji |
| CIT | M.in. okres używania i koszty eksploatacji |
| Obszar | Etapowanie |
| Rachunkowość | Ocenia się całe konkretne ulepszenie |
| CIT | Ocena zgodnie z art. 16g ust. 13 i rokiem podatkowym |
| Obszar | Skutek ulepszenia |
| Rachunkowość | Zwiększenie wartości początkowej i amortyzacja |
| CIT | Zwiększenie podatkowej wartości początkowej i amortyzacja |
| Podstawowe źródło | Ustawa o rachunkowości, KSR 11 i 16 | Ustawa o CIT |
| Główne pytanie | Czy prace zwiększają wartość użytkową środka? | Czy spełniono warunki z art. 16g ust. 13? |
| Próg 10 000 zł | Nie jest ustawowym progiem ulepszenia | Dotyczy wydatków na ulepszenie w danym roku |
| Wartość użytkowa | M.in. okres używania i koszty eksploatacji | M.in. okres używania i koszty eksploatacji |
| Etapowanie | Ocenia się całe konkretne ulepszenie | Ocena zgodnie z art. 16g ust. 13 i rokiem podatkowym |
| Skutek ulepszenia | Zwiększenie wartości początkowej i amortyzacja | Zwiększenie podatkowej wartości początkowej i amortyzacja |
Ustawa o rachunkowości i ustawa podatkowa posługują się podobnymi pojęciami, ale nie można automatycznie przenosić rozstrzygnięcia z jednej ewidencji do drugiej. Sam KSR nr 16 zwraca uwagę, iż stosowane rozwiązania księgowe mogą prowadzić do różnic pomiędzy ujęciem bilansowym i podatkowym.
Jak sposób kwalifikacji wpływa na koszt i amortyzację?
Różnica nie jest wyłącznie formalna. Sposób kwalifikacji wpływa na moment i sposób ujęcia wydatków.
Możliwe kierunki ujęcia inwestycji LED| Sytuacja | Remont / bieżące odtworzenie |
| Ogólny kierunek ujęcia | nakłady nie zwiększają wartości początkowej środka trwałego |
| Konsekwencja | bilansowo obciążają odpowiedni okres zgodnie z zasadami rachunkowości; podatkowo wymagają oceny według ogólnych zasad kosztów |
| Sytuacja | Ulepszenie istniejącego środka trwałego |
| Ogólny kierunek ujęcia | nakłady zwiększają jego wartość początkową |
| Konsekwencja | koszt jest rozliczany poprzez amortyzację podwyższonej wartości |
| Sytuacja | Odrębny środek trwały |
| Ogólny kierunek ujęcia | nowy składnik zostaje oceniony według warunków uznania za środek trwały |
| Konsekwencja | otrzymuje własną wartość początkową i sposób amortyzacji |
| Sytuacja | Ulepszenie obcego środka trwałego |
| Ogólny kierunek ujęcia | jeżeli spełnione są odpowiednie warunki, nakłady mogą stanowić odrębny obiekt „ulepszenie obcego środka trwałego” |
| Konsekwencja | rozliczenie odbywa się zgodnie z zasadami adekwatnymi dla takiego składnika |
| Remont / bieżące odtworzenie | nakłady nie zwiększają wartości początkowej środka trwałego | bilansowo obciążają odpowiedni okres zgodnie z zasadami rachunkowości; podatkowo wymagają oceny według ogólnych zasad kosztów |
| Ulepszenie istniejącego środka trwałego | nakłady zwiększają jego wartość początkową | koszt jest rozliczany poprzez amortyzację podwyższonej wartości |
| Odrębny środek trwały | nowy składnik zostaje oceniony według warunków uznania za środek trwały | otrzymuje własną wartość początkową i sposób amortyzacji |
| Ulepszenie obcego środka trwałego | jeżeli spełnione są odpowiednie warunki, nakłady mogą stanowić odrębny obiekt „ulepszenie obcego środka trwałego” | rozliczenie odbywa się zgodnie z zasadami właściwymi dla takiego składnika |
Tabela pokazuje ogólną logikę, nie gotową kwalifikację konkretnej inwestycji. W szczególności podatkowy moment potrącenia kosztu remontowego czy sposób amortyzacji mogą zależeć od sytuacji konkretnego podatnika.
Jakie dane przygotować przed kwalifikacją inwestycji LED?
Im lepiej opisany jest zakres modernizacji, tym mniej księgowość musi rekonstruować inwestycję na podstawie samych faktur i nazw pozycji kosztowych.
Najlepiej zebrać informacje jeszcze przed rozpoczęciem realizacji.
- Zidentyfikuj obecny środek trwały
Sprawdź, jaki obiekt znajduje się w ewidencji i w jaki sposób obecne oświetlenie jest z nim powiązane. Bez tego trudno ocenić, czego faktycznie dotyczą nowe nakłady. - Opisz stan przed inwestycją
Przydatne są m.in. inwentaryzacja opraw, ich rozmieszczenie, stan instalacji, sposób sterowania oraz parametry istniejącego rozwiązania. - Rozpisz rzeczywisty zakres prac
Wskaż, które elementy będą wymieniane, które pozostają, czy zmieniają się punkty świetlne, trasy instalacji, układ oświetlenia albo sposób sterowania. o ile inwestycja jest realizowana etapami, warto opisać zakres każdego etapu oraz moment jego zakończenia. - Zbierz dokumentację projektową
Projekt pomaga wykazać różnicę między stanem istniejącym a rozwiązaniem po modernizacji. Jest szczególnie przydatny, gdy inwestycja wykracza poza prostą wymianę opraw. - Rozdziel poszczególne nakłady
Oprawy, montaż, zmiany w instalacji, system sterowania czy prace dodatkowe mogą wymagać identyfikacji w ramach całego przedsięwzięcia. Nie chodzi o sztuczne dzielenie inwestycji, ale o możliwość ustalenia, za co faktycznie płaci firma. - Określ efekty inwestycji
Warto udokumentować nie tylko redukcję zużycia energii, ale również zmianę funkcjonalności, parametrów użytkowych, sposobu sterowania czy warunków użytkowania obiektu. - Dopiero na tej podstawie wykonaj ocenę bilansową i podatkową
Dokumentacja techniczna opisuje stan faktyczny. Sposób jego ujęcia powinien zostać następnie oceniony zgodnie z polityką rachunkowości firmy i adekwatnymi przepisami podatkowymi.
Jak Luxon pomaga przygotować dane o inwestycji?
Luxon nie dokonuje za klienta kwalifikacji podatkowej inwestycji. Może natomiast dostarczyć znaczną część danych technicznych i finansowych, na których taka ocena powinna się opierać.
Proces przygotowania modernizacji oświetlenia LED dla firm może obejmować audyt istniejącej instalacji, określenie potrzeb obiektu, przygotowanie koncepcji i projektu oraz kalkulację inwestycji. Luxon w ramach bezpłatnej analizy wskazuje również koszty przedsięwzięcia i jego prognozowane efekty finansowe.
Jeżeli rozwiązanie wymaga zmiany rozmieszczenia opraw, parametrów systemu czy integracji sterowania, projekt modernizacji oświetlenia pomaga precyzyjnie opisać różnicę pomiędzy stanem obecnym a projektowanym. Luxon rozróżnia tu m.in. projekt modernizacji od wymiany 1:1, w której stare oprawy zastępowane są nowymi bez zmiany ich lokalizacji.
To ważne także dla działu finansowego. KSR nr 11 wskazuje, iż przy klasyfikowaniu nakładów jako ulepszenie lub bieżące użytkowanie jednostka powinna mieć dostęp do specjalistycznej wiedzy dotyczącej danego rodzaju środka trwałego.
Jeżeli natomiast celem jest ocena ekonomicznej strony przedsięwzięcia, osobnym krokiem pozostaje obliczenie ROI modernizacji oświetlenia. Analiza opłacalności i sposób księgowo-podatkowego ujęcia inwestycji odpowiadają na dwa różne pytania i nie powinny być ze sobą utożsamiane.
Techniczny zakres prac jest jedną z najważniejszych informacji dla księgowości. Jednocześnie żaden z przedstawionych wariantów nie powinien być automatycznie podpisany jako „remont” lub „ulepszenie”. O kwalifikacji decyduje pełny stan faktyczny.
Przykład zakresu modernizacji, dlaczego 1:1 nie mówi wszystkiego
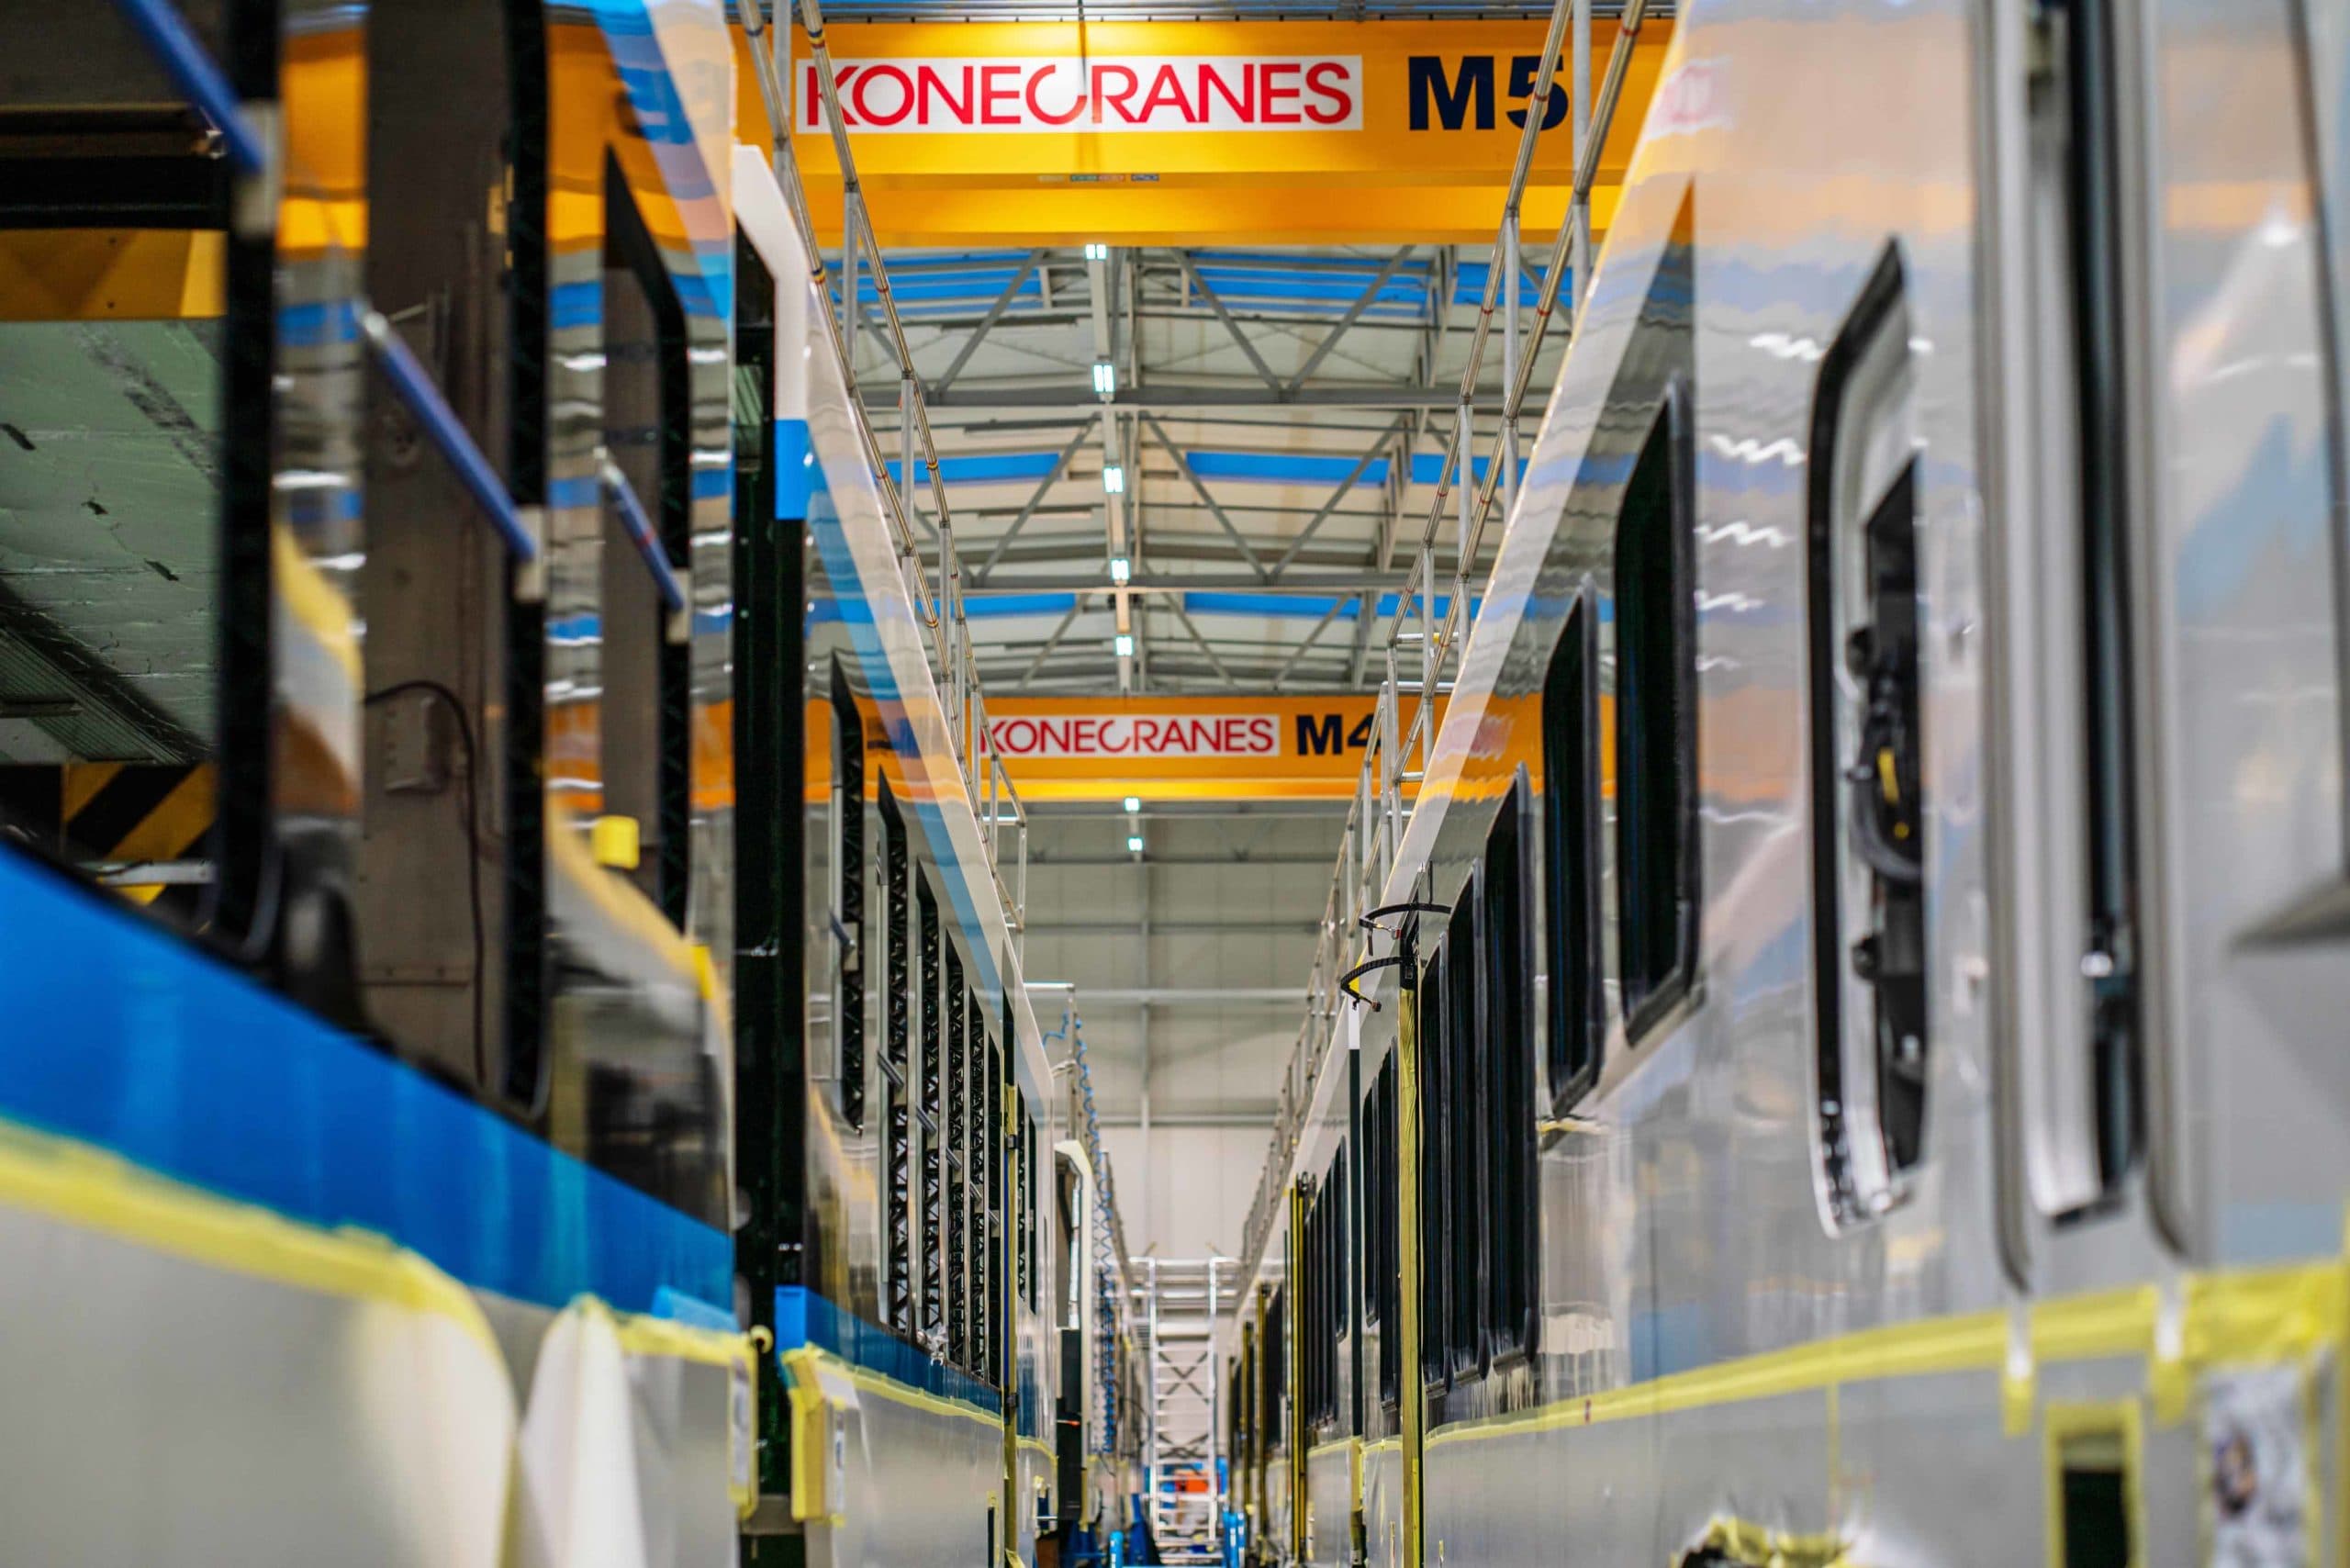
Realizacja Stadler dobrze pokazuje, dlaczego samo określenie „wymiana 1:1” nie opisuje całego zakresu inwestycji.
Stadler – wymiana opraw w istniejących punktach i sterowanie DALI
Nowe oprawy zostały zamontowane w istniejących punktach, a prace wykonano bez przerywania działalności zakładu. Jednocześnie inwestycja obejmowała automatyzację sterowania w systemie DALI i działania poprawiające komfort oświetlenia.
Z punktu widzenia tego artykułu najważniejsze jest to, iż określenie „wymiana 1:1” opisuje tylko jeden aspekt techniczny przedsięwzięcia. Nie wiemy, w jaki sposób klient ujął tę inwestycję w księgach i rozliczeniach podatkowych, dlatego realizacja nie może być przykładem „remontu” ani „ulepszenia”. Pokazuje natomiast, jak szczegółowego opisu zakresu potrzebuje dział finansowy przed dokonaniem własnej kwalifikacji.

gwarancji na oprawy
automatyzacja sterowania wspierająca efektywność energetyczną
większy komfort pracy dzięki ograniczeniu olśnienia
Wymiana LED a środek trwały, najczęstsze pytania
Czy wymiana świetlówek lub lamp sodowych na LED zawsze jest remontem?
Nie. Zastosowanie nowszej technologii samo w sobie nie przesądza o ulepszeniu, ale sama nazwa „wymiana” nie przesądza również o remoncie. Trzeba zbadać zakres prac i ich wpływ na wartość użytkową konkretnego środka trwałego.
Czy każda modernizacja LED jest ulepszeniem środka trwałego?
Nie. Ulepszenie w rozumieniu rachunkowym i podatkowym wymaga spełnienia określonych warunków. Samo używanie przez wykonawcę określenia „modernizacja” nie stanowi jeszcze podstawy księgowej ani podatkowej.
Czy przekroczenie 10 000 zł automatycznie oznacza ulepszenie?
Nie. W CIT przekroczenie 10 000 zł jest tylko jedną z przesłanek. Jednocześnie musi wystąpić wzrost wartości użytkowej środka trwałego. W rachunkowości 10 000 zł nie jest uniwersalnym ustawowym progiem dla wszystkich przedsiębiorstw.
Czy niższe zużycie energii może świadczyć o wzroście wartości użytkowej?
Tak, koszty eksploatacji są jedną z miar wskazanych zarówno w ustawie o rachunkowości, jak i CIT. Sama oszczędność energii nie przesądza jednak o kwalifikacji całego przedsięwzięcia.
Czy wymiana opraw 1:1 może być remontem?
Może być jedną z sytuacji, w których należy rozważyć charakter remontowy, szczególnie gdy celem jest odtworzenie dotychczasowej funkcji i nie dochodzi do istotnego wzrostu wartości użytkowej. Nie można jednak przyjąć zasady, iż każda wymiana 1:1 jest remontem. Trzeba uwzględnić pełny zakres i efekt inwestycji.
Czy oprawy LED mogą być odrębnym środkiem trwałym?
W konkretnych warunkach składnik systemu oświetleniowego może wymagać odrębnej oceny. Należy sprawdzić m.in. jego kompletność i zdatność do samodzielnego użytkowania, przewidywany okres używania oraz sposób ujęcia całego systemu w ewidencji. Nie ma zasady, zgodnie z którą każda oprawa LED automatycznie stanowi odrębny środek trwały.
Jak rozliczyć modernizację oświetlenia w wynajmowanym budynku?
Najpierw trzeba ustalić, czy prace stanowią remont czy ulepszenie oraz przeanalizować tytuł prawny do obiektu. Przepisy przewidują możliwość ujmowania usprawnień w obcych środkach trwałych, ale nie każde nakłady poniesione przez najemcę automatycznie stanowią taką inwestycję.
Czy podział modernizacji LED na etapy zmienia sposób jej rozliczenia?
Nie automatycznie. W rachunkowości istotne jest ustalenie, czy etapy składają się na jedno ulepszenie, czy są odrębnymi przedsięwzięciami. KSR nr 11 i KSR nr 16 pokazują, iż jedno ulepszenie może być prowadzone dłużej niż rok, dlatego nie należy oceniać inwestycji wyłącznie na podstawie pojedynczych faktur lub kwot przypadających na dany etap.
Jakie dokumenty powinien otrzymać dział księgowy przed rozliczeniem inwestycji?
Przydatne będą przede wszystkim informacje identyfikujące istniejący środek trwały, inwentaryzacja stanu obecnego, zakres prac, projekt, zestawienie kosztów, dokumentacja odbiorowa oraz dane pokazujące efekty inwestycji. Zakres potrzebnych dokumentów należy dostosować do konkretnego przedsięwzięcia i zasad obowiązujących w firmie.

Sama wartość faktury nie wystarczy do oceny modernizacji LED. Potrzebne są dane o stanie istniejącym, planowanych zmianach, zakresie prac oraz przewidywanych efektach inwestycji. W ramach bezpłatnej analizy Luxon przeprowadza audyt, przygotowuje rozwiązanie oświetleniowe i kalkulację inwestycji. Dzięki temu zespół odpowiedzialny za projekt i finanse otrzymuje konkretną bazę techniczną i ekonomiczną do dalszych decyzji.
Sprawdź zakres i opłacalność planowanej modernizacji LED